|
Conselho de Dono · Entre Gerações
Terça-feira, 1º de setembro de 2026
|
|
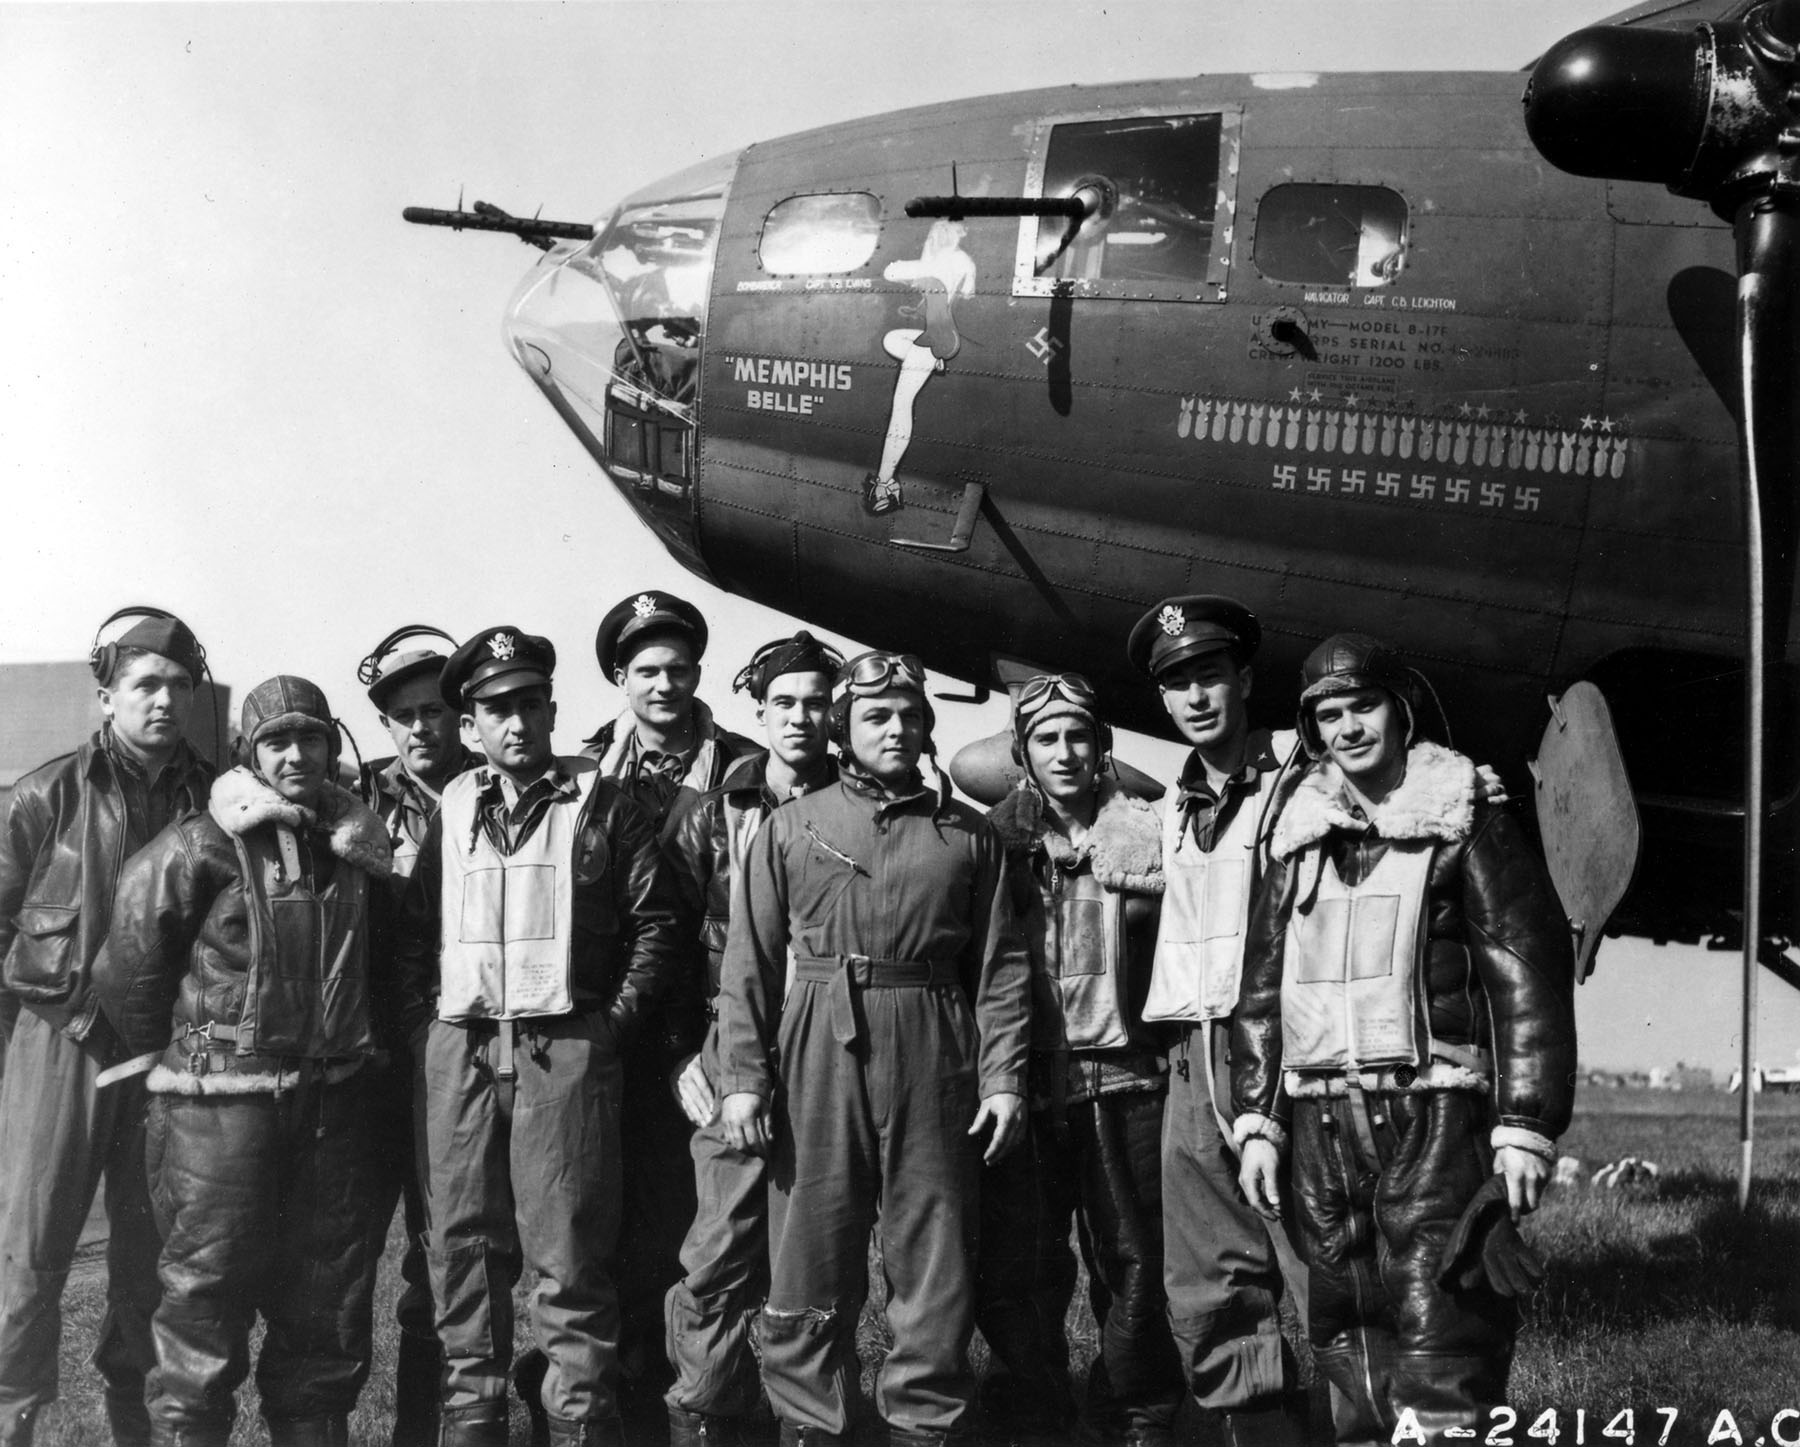
A tripulação do B-17 “Memphis Belle” numa base na Inglaterra, em 7 de junho de 1943, após 25 missões. Dez homens, dez funções nomeadas — o navegador é o Cap. Charles B. Leighton, o sexto da esquerda para a direita. George Joseph, fundador da Mercury General, voou 50 missões como navegador de B-17 na mesma guerra. Foto ilustrativa de época, não do protagonista. U.S. Air Force — domínio público, via Wikimedia Commons.
|
|
George Joseph morreu aos 104 com 35,3% da empresa. O filho de 39 anos não ficou com a cadeira. |
|
|
Você já colocou o seu filho — ou o sobrinho, ou o genro — num cargo de diretoria sem ter certeza de que ele estava pronto. E o pior nem foi a dúvida. O pior foi perceber que, dentro da sua empresa, não existe uma única pessoa livre para te dizer que ele não está. O gerente antigo depende do salário. O contador depende do contrato. Sua mulher depende da paz do jantar de domingo. Você é o único que pode fazer essa pergunta — e o único que não consegue respondê-la com isenção. Para quase todo dono que eu conheço, sucessão é escolher quem vai sentar na sua cadeira. Não é. Sucessão é esvaziar a cadeira enquanto você ainda está vivo para ver o que quebra. Foi exatamente isso que apareceu, em documento público, na semana passada. De onde vem o caso. Na quarta-feira, 26 de agosto de 2026, a Mercury General Corporation — seguradora americana de automóvel e residência, sediada em Los Angeles e negociada na Bolsa de Nova York sob o código MCY — protocolou na SEC, a comissão de valores mobiliários dos Estados Unidos, um formulário 8-K de duas páginas. O 8-K é o comunicado obrigatório de fato relevante por lá. Este anunciava a morte de George Joseph, fundador e presidente do conselho, aos 104 anos. Vale saber quem era o homem, porque a biografia explica a decisão. Filho de imigrantes libaneses, criado em West Virginia durante a Depressão. Em 1941 se alistou e serviu na Segunda Guerra como navegador de B-17: cinquenta missões. Voltou, estudou em Harvard pelo GI Bill, formou-se em matemática e física. Fundou a Mercury e vendeu a primeira apólice em 1962, com a tese de que dava para precificar seguro de carro com mais estatística e menos palpite. Foi CEO por 45 anos, até 2006, e levou a empresa de seis funcionários à maior seguradora independente de automóvel da Califórnia. No dia em que morreu, detinha 19.567.934 ações — 35,3% da companhia. O que o conselho fez no mesmo dia. Nomeou Gabriel Tirador, 61 anos, presidente do conselho, “com efeito imediato”. Tirador é CEO da Mercury desde 2007 e não é da família. E o filho continuou exatamente onde estava. Victor Joseph, 39 anos, está na empresa desde 2009. Virou presidente e diretor de operações em janeiro de 2024 — depois de quinze anos de casa — e foi eleito para o conselho no mesmo ano. É um dos cinco filhos de George. As ações do pai foram para Vicky Joseph, a viúva, que já era conselheira desde 2021. A leitura fácil é: o filho foi preterido. Não é isso. É quase o contrário. A virada. No dia 26 de agosto não houve sucessão na Mercury. Houve confirmação. A cadeira do fundador já estava vazia havia dezenove anos. Olhe a anatomia com calma. George Joseph ocupava três lugares diferentes ao mesmo tempo — e a maioria dos donos brasileiros nem sabe que são três, porque na nossa empresa eles vêm colados na mesma pessoa e no mesmo documento: 1. O comando executivo. Entregue em 2006, ainda vivo, a um profissional de fora da família. Dezenove anos de teste de ausência com o fundador na plateia — capaz de ver o erro e mandar corrigir. 2. A cadeira do conselho. Ele a manteve, como presidente executivo do conselho, e ela só mudou de mão no dia da morte — indo para o mesmo profissional. 3. A propriedade. Ficou com ele até o fim; mas a destinatária já estava sentada no conselho havia cinco anos. Ninguém precisou apresentar a nova dona da maior fatia à mesa. Ela já conhecia a pauta. Três transferências, três destinatários, três datas diferentes. E o único herdeiro de sangue dentro da operação não recebeu nenhuma das três — recebeu tempo. Não é coincidência que esse desenho tenha saído da cabeça de um navegador de bombardeiro. O navegador não pilota. Ele traça a rota, confere a posição e entrega os controles a outro homem. Foi literalmente o que George Joseph fez com a própria empresa, aos 84 anos de idade.
A lente. Existe um medo que trava o dono brasileiro e que ele quase nunca diz em voz alta: contratar um executivo de fora é abrir a porta para perder o que ele construiu. A Mercury mostra o desenho inverso. A família não entregou a propriedade: os 35,3% mudaram de mão dentro de casa, e o registro societário ainda mostra um segundo bloco de 16,5% com Gloria Joseph, separado do dele por um acordo escrito de 7 de outubro de 1985, ano da abertura de capital. Quarenta e um anos antes da morte, a pergunta “quem é dono de quê” já estava respondida no papel. O que a família entregou foi a gestão. E é por isso que o filho de 39 anos ainda pode, um dia, ser CEO por mérito — em vez de ter recebido o cargo numa quarta-feira de luto, com dezessete anos de casa e nenhuma prova pública de que dava conta. Um herdeiro empurrado para o topo no dia do enterro ganha o cargo e perde a chance de merecê-lo — e passa o resto da vida mandando em gente que sabe disso. Fica comigo, porque você não precisa mais decidir sozinho. Agora eu traduzo isso para a sua Ltda., que é onde a conta muda de tamanho. 1) No Brasil, a sua morte vira uma fatura contra a sua própria empresa. O art. 1.028 do Código Civil diz, com todas as letras: “No caso de morte de sócio, liquidar-se-á sua quota, salvo: I – se o contrato dispuser diferentemente…”. Em português de mesa: se o seu contrato social é omisso, a regra padrão não é o seu herdeiro virar sócio — é a empresa comprar de volta a sua parte e pagar aos seus herdeiros. E o art. 1.031, § 2º, marca o relógio: “A quota liquidada será paga em dinheiro, no prazo de noventa dias”. O § 1º completa o estrago: “O capital social sofrerá a correspondente redução, salvo se os demais sócios suprirem o valor da quota.” Ou a empresa encolhe, ou quem ficou tira do próprio bolso. Faça a conta na sua escala. Empresa avaliada em R$ 60 milhões, você com 35,3%: são R$ 21,18 milhões saindo do caixa em 90 dias — R$ 235 mil por dia corrido, contando sábados, domingos e o mês em que o inventário ainda nem começou a andar. Não é imposto nem honorário: é capital de giro saindo pela porta da frente. E a correção está escrita na mesma linha que cria o problema: “salvo se o contrato dispuser diferentemente”. Uma cláusula de continuidade com os herdeiros, com fórmula de apuração escrita, prazo longo de pagamento e um seguro que banque a saída. Isso cabe numa alteração contratual. 2) Antes de repartir, a herança congela. O art. 1.791, parágrafo único: “Até a partilha, o direito dos co-herdeiros, quanto à propriedade e posse da herança, será indivisível, e regular-se-á pelas normas relativas ao condomínio.” Traduzindo: entre a sua morte e a partilha, os seus 35% não são de ninguém em particular — são de todos ao mesmo tempo, e falam por uma boca só. Se não estiver escrito antes quem é essa boca, o bloco que você levou trinta anos para construir vira voto travado dentro de um processo. A Mercury não teve esse problema por um motivo banal e caríssimo: a destinatária já estava na mesa desde 2021. 3) A cadeira dupla — e o contrapeso que precisa ter nome. O que a Mercury fez seria ilegal numa companhia aberta brasileira: o art. 138, § 3º, da Lei das S.A., incluído pela Lei 14.195/2021, veda “nas companhias abertas, a acumulação do cargo de presidente do conselho de administração e do cargo de diretor-presidente ou de principal executivo da companhia” — e a CVM só dispensou dessa regra quem tem receita bruta consolidada inferior a R$ 500 milhões (Resolução CVM 168/2022, Anexo K, art. 4º, parágrafo único). Na Califórnia é lícito. E repare que o comunicado da Mercury antecipa a objeção: quem fala em nome do conselho no anúncio não é o novo presidente — é Martha E. Marcon, conselheira independente líder. Na sua limitada a lei deixa você acumular tudo; mas então o contrapeso precisa estar escrito, com mandato, prazo e honorário. Quando eu implanto um conselho consultivo numa empresa familiar, essa é sempre a cadeira mais difícil de preencher — é a única pessoa da mesa que pode dizer “ele não está pronto” sem que o salário dela dependa da resposta. 4) E a sua dor de origem, que é a nomeação do herdeiro. O instrumento chama-se, no meu método, Cláusula Odisseu: nenhum familiar assume diretoria sem avaliação externa feita nos últimos doze meses e sem parecer favorável de ao menos um conselheiro independente. Isso não é desconfiança do seu filho — é o único jeito de a nomeação dele ser crível para o gerente que está lá há vinte anos. Ele deixa de ser “o filho do dono” e passa a ser “o candidato que passou pela mesma régua que os outros”. Agora a conta inteira, dos dois lados. No fechamento de segunda-feira, 31 de agosto, a MCY valia US$ 101,96 por ação sobre 55,389 milhões de ações — cerca de US$ 5,65 bilhões. O bloco de 35,3% que mudou de mão com a morte do fundador vale, portanto, US$ 1,99 bilhão, ou aproximadamente R$ 10,3 bilhões ao câmbio oficial de 31/08 (R$ 5,1816). Dois bilhões de dólares trocaram de dono e nada travou: nenhuma quota liquidada, nenhum caixa sangrado, nenhuma pergunta sobre quem manda. Do último pregão antes do anúncio (25/08, US$ 104,48) ao primeiro depois dele (31/08), a ação oscilou −2,41% — cerca de US$ 140 milhões. Ninguém deve atribuir movimento de bolsa a um fato só, mas o tamanho da oscilação diz alguma coisa: a morte do maior acionista de uma empresa de quase seis bilhões de dólares custou dois vírgula quatro por cento. Do outro lado da mesma conta está a sua empresa de R$ 60 milhões, com R$ 21,18 milhões vencendo em 90 dias porque o contrato social nunca foi tocado. A diferença entre as duas cenas não é dinheiro, nem país, nem porte. É calendário. Um lado começou a transferir vinte anos antes. O outro vai começar no velório. Porque no fim é isto: a herança se assina uma vez, no cartório. A sucessão se assina todo dia, por vinte anos, enquanto o fundador ainda está vivo para ver o que dá errado e mandar consertar. Conte comigo, Pedro D. Miranda |
|
|
|
|
|
Antes de decidir quem senta na cadeira, dá para medir a que distância a sua empresa está de conseguir funcionar sem você. O Termômetro de Sucessão faz esse diagnóstico em poucos minutos — as transferências que já saíram do papel, as que não saíram e o que está travando —, e é grátis: |
|
|
|
| Se a sua pergunta é a do herdeiro específico — se ele está ou não pronto —, o Mapa de Competências Sucessórias avalia o candidato nas sete dimensões, com régua escrita em vez de intuição de pai. O curso Entre Gerações destrincha o plano de transição inteiro, e o Soluções trata governança como engenharia de decisão, não como papel na gaveta. E se preferir abrir o seu caso com alguém do lado, olhando a sua empresa e não a dos outros, a Reunião de Diagnóstico é uma conversa, sem custo. | |
|
Fontes. Dados verificados com:
· Mercury General Corporation, Form 8-K de 26/08/2026 (SEC), Item 7.01 — “On August 26, 2026, Mercury General Corporation (the ‘Company’) announced the passing of George Joseph, the Company's founder and longtime chairman, and the appointment of Gabriel Tirador, the Company's Chief Executive Officer, as Chairman of the Board.” Assinado por Theodore Stalick, CFO. · Exhibit 99.1 do mesmo 8-K — comunicado da companhia, 26/08/2026 — idade (104), primeira apólice em 1962, “served as chairman from the Company's founding and led Mercury as Chief Executive Officer for 45 years, through 2006” e permanência como Executive Chairman; as 50 missões como navegador de B-17 e Harvard pelo GI Bill; nomeação de Tirador (61, CEO desde 2007) como presidente do conselho “effective immediately”; declaração de Martha E. Marcon, Lead Independent Director; Victor Joseph (39, na empresa desde 2009, presidente e COO desde janeiro de 2024, conselheiro desde 2024); “Mr. Joseph's wife, Vicky Joseph, has assumed ownership of his Mercury General stock”, conselheira desde 2021; cinco filhos e dez netos. · Form DEF 14A de 25/03/2026 (proxy), tabela de propriedade acionária — George Joseph 19.567.934 ações (35,3%); Gloria Joseph 9.160.000 (16,5%); BlackRock 7,3%; Vanguard 5,8%. Nota (1): em 7 de outubro de 1985, George Joseph, Gloria Joseph e a companhia firmaram acordo pelo qual as ações detidas em conjunto foram divididas ao meio e transferidas para os nomes separados de cada um, “under their individual and independent control”. · Form 10-Q do trimestre findo em 30/06/2026 (protocolado em 04/08/2026) — 55.389 mil ações em circulação (média ponderada, básica e diluída); prêmios líquidos ganhos de US$ 2.950,2 milhões no primeiro semestre; lucro líquido de US$ 453,9 milhões. · Fechamentos da MCY na NYSE — 25/08 US$ 104,48 · 26/08 US$ 105,07 · 31/08 US$ 101,96. PTAX venda de 31/08/2026 = R$ 5,1816, API de dados abertos do Banco Central do Brasil. · Código Civil (Lei 10.406/2002) — art. 1.028, caput e inciso I; art. 1.031, §§ 1º e 2º; art. 1.791, parágrafo único. Conferidos palavra por palavra. · Lei 6.404/76, art. 138, §§ 3º e 4º, na redação da Lei 14.195/2021, e Resolução CVM nº 168, de 20/09/2022, Anexo K, art. 4º: “É vedada a acumulação do cargo de presidente do conselho de administração e do cargo de diretor-presidente ou principal executivo da companhia”; parágrafo único: não se aplica a companhias com receita bruta consolidada inferior a R$ 500.000.000,00. Ressalvas. Atribuir a oscilação de −2,41% a um único fato é leitura nossa, apresentada como tal. O exemplo da empresa de R$ 60 milhões é aritmética ilustrativa, não projeção nem referência de mercado. A lei californiana e a brasileira são regimes distintos: o caso serve de espelho, nunca de precedente. Nada aqui imputa ilicitude a quem quer que seja — todos os atos descritos são registros societários regulares, divulgados voluntariamente pela própria companhia. A foto de capa é imagem de época da tripulação de outro bombardeiro, usada para ilustrar a função de navegador, e não retrata George Joseph. |
