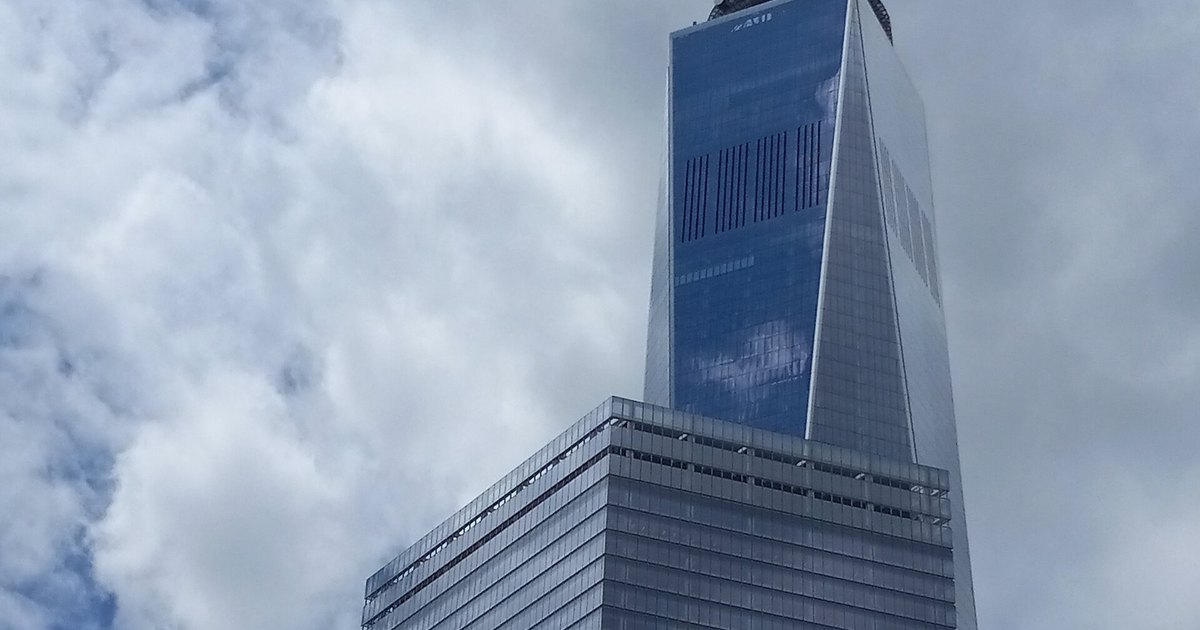
O One World Trade Center, em Nova York — endereço da sede da Better Home & Finance Holding Company declarado nos seus registros na SEC (1 World Trade Center, 285 Fulton St., 80º andar). Imagem do prédio, não da companhia. Foto: Kidfly182, 11 de junho de 2024, via Wikimedia Commons — licença Creative Commons CC BY 4.0. Arquivo: Commons. Recorte nosso.
|
|
Vishal Garg tem 13,7% da Better. O conselho desenhou a cerca em 15%. |
|
|
Sócio, Você é o maior sócio da sua empresa. Assina o cheque, avaliza no banco, responde pelo nome na rua. E mesmo assim você já saiu de reunião com aquela sensação exata — incômoda e difícil de provar — de que a conversa de verdade tinha acontecido antes, sem você, e que você foi chamado só para carimbar. No caminho de volta você refaz a conta das quotas na cabeça, confirma que a maioria é sua, e não entende por que a maioria não pesou nada naquela mesa. Não é impressão sua. Existe uma explicação estrutural para isso, ela está escrita na lei, e neste mês ela apareceu em tamanho grande, em público, numa companhia listada em Nova York. De onde vem o caso. A Better Home & Finance Holding Company é uma empresa americana de crédito imobiliário — nasceu como Better.com, é negociada na Nasdaq sob o código BETR e se apresenta como a primeira plataforma de hipoteca nativa de inteligência artificial, com mais de US$ 110 bilhões em volume de empréstimos originados. Sua sede fica no 80º andar do 1 World Trade Center. Quem a fundou e a dirigiu por anos foi Vishal Garg. A cronologia dos últimos trinta dias está toda em documentos públicos, e ela é o caso inteiro: 27 de julho de 2026. Daniel Lewis é eleito membro do conselho de administração da Better. 3 de agosto. Garg deixa o cargo de presidente-executivo, “com efeito imediato”. No mesmo documento, o conselho nomeia Daniel Lewis presidente-executivo interino, também “com efeito imediato”. Do dia em que Lewis entrou na sala até o dia em que ele ficou com a cadeira: sete dias. Dois meses antes, em junho, os acionistas haviam reeleito Garg para o conselho com 99,53% de apoio. 6 de agosto. Três dias depois de retirá-lo do comando, o próprio conselho lhe oferece um posto de vice-presidente do conselho e consultor: US$ 750 mil por ano em dinheiro e 875 mil ações — mais de US$ 15 milhões ao preço da época da proposta. 18 de agosto. Garg protocola na SEC a solicitação de consentimentos por escrito para destituir, sem justa causa, cinco dos oito conselheiros. O primeiro nome da lista é Daniel Lewis. 20 de agosto. O Comitê Especial do conselho adota um rights plan — o que o mercado chama de pílula de veneno — com gatilho em 15%. 25 de agosto. Garg processa a companhia e os conselheiros que aprovaram a pílula na Court of Chancery de Delaware, o tribunal societário americano, pedindo que ela seja anulada. A leitura fácil é briga de ego de fundador. Não é isso, e o que está por baixo interessa muito mais a você do que a eles. Comece pelos dois números. O grupo de Garg declara, no próprio documento que protocolou, 13,7% do capital votante da Better. A trava foi instalada em 15%. Mas o detalhe fino é ainda mais preciso do que essa diferença de um ponto e pouco. A pílula dispara por duas vias: 15% do capital votante ou 15% de qualquer classe de ações. E o grupo declara 1.910.964 ações Classe B — as de voto reforçado — de um total de 4.317.106 em circulação. Isso é 44,3% daquela classe. Ou seja: no dia em que a pílula nasceu, ele já estava muitíssimo acima do gatilho. É por isso que o documento traz uma frase que parece burocracia e é o coração da coisa. Quem já estava acima do limite no dia da adoção não dispara nada — só dispara “se e quando se tornar titular de quaisquer ações adicionais”. E o texto define “titularidade” de forma larga: inclui quem age em grupo e inclui certos arranjos com derivativos. Traduzindo para a mesa: a cerca não foi levantada na frente dele. Foi levantada em volta dele. Ele fica com tudo o que já tem e não pode dar um passo. Uma ação a mais, ou um aliado a mais somado ao bloco, e todos os outros acionistas ganham o direito de comprar ações com desconto substancial — todos, menos ele. Não é uma trava contra comprar a empresa. É uma trava contra somar gente.
Agora a parte que ninguém está contando. Compare o tempo de cada instrumento em cima da mesa. O conselho adotou a pílula numa reunião de comitê, com vigência imediata. Uma tarde. Garg, para desmontar esse conselho, precisa colher consentimentos assinados de mais da metade de todo o capital votante em circulação — e, pela lei de Delaware, todos os consentimentos válidos têm que ser entregues à companhia dentro de sessenta dias contados do mais antigo deles. Para isso ele contratou uma empresa especializada só em caçar assinatura de acionista. Um lado age numa tarde. O outro precisa de dois meses e de uma operação de campo. A assimetria decisiva desse caso não é de capital. É de velocidade. A lente. Em O Pacto eu trabalho com uma ideia de Stephen M. R. Covey que parece macia e é a coisa mais dura deste caso: confiança é velocidade. Onde há confiança, uma decisão grande sai numa mensagem — rápida e barata. Onde a confiança caiu, a mesma decisão passa a exigir instrumento, prazo, prova e terceiro — e fica lenta e cara. Conte quantos escritórios apareceram na Better em três semanas, todos nomeados nos documentos públicos das duas partes: Jones Day pela companhia; McDermott Will & Schulte e Morris, Nichols, Arsht & Tunnell pelo Comitê Especial; Quinn Emanuel por Garg; e a Okapi Partners para colher os consentimentos. Cinco casas contratadas para responder a uma pergunta que, dois meses antes, era uma conversa entre pessoas que se conheciam. Só que a lente não para aí, e é aqui que o caso ensina alguma coisa que serve para a sua empresa: quando a confiança cai e tudo fica lento, não vence quem tem razão. Vence quem tem o instrumento mais rápido. Agora traga isso para a sua Ltda., porque a engrenagem brasileira é a mesma — e quase ninguém olha para ela. 1) A chave da porta está no bolso de quem administra. O art. 1.072 do Código Civil diz que as deliberações dos sócios são tomadas em reunião ou assembleia, “devendo ser convocadas pelos administradores nos casos previstos em lei ou no contrato”. Leia devagar: quem administra decide quando a sala abre. Enquanto ela não abre, o poder do sócio existe no papel e não existe na agenda. 2) O sócio tem duas rotas para forçar a abertura — e uma delas é lenta demais. O art. 1.073, I, autoriza a convocação “por sócio, quando os administradores retardarem a convocação, por mais de sessenta dias, nos casos previstos em lei ou no contrato, ou por titulares de mais de um quinto do capital, quando não atendido, no prazo de oito dias, pedido de convocação fundamentado, com indicação das matérias a serem tratadas”. Repare no mesmo número do caso americano: sessenta dias. E repare na segunda rota, que é a boa e a que ninguém usa direito, porque ela tem três exigências: o pedido precisa ser fundamentado, precisa ser escrito e precisa nomear as matérias. Cobrança no grupo de WhatsApp não é pedido de convocação. Se você não protocola do jeito certo, o relógio de oito dias nunca começa a correr — e você volta para a fila dos sessenta. 3) Quem não vai, entrega a sala. O art. 1.074 manda instalar a assembleia, em primeira convocação, com no mínimo três quartos do capital social — e, em segunda, com qualquer número. Faltar por orgulho é doar o quórum para quem apareceu. 4) E a lei baixou o seu próprio quórum sem te avisar. O art. 1.063, § 1º, hoje diz que a destituição do sócio nomeado administrador no contrato “somente se opera pela aprovação de titulares de quotas correspondentes a mais da metade do capital social, salvo disposição contratual diversa”. Até a Lei 13.792, de 2019, o mesmo parágrafo exigia “no mínimo, dois terços do capital social”. Se o seu contrato social foi escrito antes de 2019 e simplesmente silenciou sobre isso — confiando no que a lei dizia naquele momento —, o quórum para tirar você da administração da sua própria empresa caiu de dois terços para metade mais um no dia em que a lei mudou. Ninguém te ligou para avisar. E, no dia em que a conta importar, a diferença entre 66,7% e 50,1% é a diferença entre você continuar mandando e você virar espectador com dividendos. A correção, com nome e endereço. Não é “ter acordo de sócios”. São quatro linhas que quase nenhum contrato brasileiro tem: · quórum de destituição do sócio-administrador fixado acima do legal — a expressão “salvo disposição contratual diversa”, no § 1º, é literalmente o convite da lei para você escrever o seu número, e a maioria dos contratos deixa esse convite sem resposta; · prazo mínimo de convocação em dias corridos, com pauta escrita, e proibição expressa de deliberar matéria que não esteja na ordem do dia — sem isso, a reunião marcada para tratar de A decide B; · obrigação de o administrador convocar em prazo curto e certo quando qualquer sócio pedir por escrito, sem esperar os sessenta dias da lei; · e um endereço que resolva o impasse antes do juiz. Quando eu reconstruo um acordo de sócios, a primeira coisa que eu procuro não é a cláusula de saída — essa todo mundo lembra de pedir. É o calendário: quem convoca, com quantos dias de antecedência, com que pauta, e o que acontece automaticamente se ninguém convocar. E onde a confiança já está trincada, eu instalo um Dispute Board societário: um comitê permanente de três membros — um indicado por cada bloco, o terceiro escolhido de comum acordo —, contratado enquanto todo mundo ainda se cumprimenta, que decide o impasse em dias e cuja decisão vale enquanto a arbitragem não disser o contrário. Ele não existe para te dar razão. Existe para te dar razão a tempo, que é outra coisa. Agora a conta. Segundo a peça que Garg protocolou em juízo, a ação da Better caiu 41,6% no pregão seguinte à saída dele e acumulava perda de quase 60% até 21 de agosto. Do outro lado, o mesmo conselho que o retirou lhe ofereceu, três dias depois, um pacote de mais de US$ 15 milhões para ficar por perto. Some as duas pontas e o que o mercado precificou não foi a tecnologia da empresa: foi a descoberta, em público, de que ninguém sabia com certeza quem mandava ali. Faça na sua escala, sem promessa nenhuma. Se a sua empresa vale R$ 30 milhões, uma reprecificação da mesma ordem — 41,6% — são R$ 12,48 milhões. E note que nada mudou no produto, na carteira ou na equipe: mudou o que o comprador, o banco ou o sócio novo passou a saber sobre a cadeira do comando. Do outro lado dessa mesma conta está uma alteração de contrato social com quatro linhas e um registro na Junta Comercial. Eu não estou prometendo que a sua empresa vale mais amanhã. Estou dizendo que os dois lados dessa conta estão separados por quatro ordens de grandeza — e que só um deles depende de você, hoje à tarde. Porque no fim é isto, Sócio: o capital diz quanto da empresa é sua; o calendário diz quando ela é sua. Poder que só se exerce na data que o outro marcar não é poder. É audiência. Fica comigo, porque você não precisa mais decidir sozinho. Pedro D. Miranda |
|
|
|
|
|
Se o que faltou lá foi um endereço que decidisse rápido, essa é exatamente a peça que dá para instalar antes da briga. A ferramenta monta a estrutura do seu Dispute Board societário — composição, alçada, prazos e gatilhos — em poucos minutos, e é grátis: |
|
|
|
| Se você quer primeiro medir a que altura o seu conflito já está, a Escala de Conflito Societário dá o estágio e o método correspondente. O curso O Pacto destrincha as 30 causas e o percurso de resolução, e o Soluções trata governança como engenharia de decisão, não como papel na gaveta. E se preferir abrir o seu caso com alguém do lado, olhando a sua empresa e não a dos outros, a Reunião de Diagnóstico é uma conversa, sem custo. | |
|
Fontes. Dados verificados com:
· Better Home & Finance, Form 8-K de 04/08/2026 (SEC) — “On August 3, 2026, Vishal Garg stepped down as the Company's Chief Executive Officer, effective immediately”; nomeação de Daniel Lewis como CEO interino, também com efeito imediato; e a linha que fecha a cronologia: “Mr. Lewis, age 51, has served as a member of the Board since July 27, 2026”. · Form 8-K de 20/08/2026 (SEC), Itens 1.01, 3.03, 5.03 e 8.01 — adoção do Rights Agreement pelo Comitê Especial, com efeito em 20/08/2026 e expiração na assembleia anual de 2027; gatilho de “15% or more of any class” ou “15% or more of the voting power”; e a cláusula de anterioridade: quem já ultrapassava o limite na data da adoção só dispara os direitos “unless and until such person or group becomes the beneficial owner of any additional shares”. O texto registra ainda que a definição de titularidade “includes, among other things, certain derivative arrangements”. · Exhibit 99.1 do mesmo 8-K — comunicado da companhia — posição do Comitê Especial (Garg estaria agindo “together with an undisclosed group of investors” e alavancando “the disproportionate voting power of his super-voting shares”) e a identificação dos assessores jurídicos: Jones Day pela companhia; McDermott Will & Schulte LLP e Morris, Nichols, Arsht & Tunnell LLP pelo Comitê Especial. · Consent Statement do Grupo Garg, PRRN14A de 18/08/2026 (SEC) — participação declarada de 118.260 ações Classe A e 1.910.964 ações Classe B, “representing approximately 13.7% of the outstanding shares of Voting Stock”, calculada sobre 13.243.928 Classe A e 4.317.106 Classe B em circulação em 31/07/2026, conforme o 10-Q de 11/08/2026; proposta de destituir sem justa causa cinco dos oito conselheiros (Daniel Lewis, Arnaud Massenet, Bhaskar Menon, Prabhu Narasimhan e Harit Talwar); exigência de “the affirmative consent of the holders of a majority of the shares of Voting Stock outstanding”; prazo do § 228(c) da lei societária de Delaware — os consentimentos “must be delivered to Better Home within 60 days of the earliest dated written consent”; e a contratação da Okapi Partners LLC como solicitadora. · Comunicado oficial de Vishal Garg, 25/08/2026 (GlobeNewswire) — ação ajuizada em 25/08/2026 na Court of Chancery de Delaware contra a companhia, Lewis e os conselheiros que adotaram a pílula; representação por Alex Spiro, da Quinn Emanuel Urquhart & Sullivan LLP; e os números citados na peça: reeleição ao conselho com 99,53% em junho, oferta de vice-presidência do conselho em 06/08 com US$ 750 mil anuais e 875 mil ações (“valued at more than $15 million at the time of the proposal”), queda de 41,6% no pregão seguinte à destituição e de quase 60% até 21/08. · Código Civil, texto compilado (Planalto) — art. 1.072, caput; art. 1.073, I; art. 1.074, caput; e art. 1.063, § 1º, na redação da Lei 13.792/2019. Todos conferidos palavra por palavra. A redação anterior do § 1º (“no mínimo, a dois terços do capital social”) foi conferida no texto original da Lei 10.406/2002 e na Lei 13.792/2019. Ressalvas. Os percentuais de queda da ação, o apoio de 99,53%, a oferta de 06/08 e a caracterização das intenções do conselho são alegações constantes das peças e comunicados de Vishal Garg, não fatos reconhecidos em decisão judicial — estão aqui identificados como tal. O comunicado da companhia sustenta versão oposta. Os 13,7% são o número declarado pelo próprio grupo no documento protocolado; a divisão direta das ações declaradas pelas ações em circulação resulta em cerca de 11,6%, e a diferença decorre das regras americanas de titularidade indireta, que somam opções de compra de 387.137 ações Classe B exercíveis, informadas no comunicado de Garg. O percentual de 44,3% da Classe B é conta nossa, feita com dois números declarados pelo próprio grupo (1.910.964 sobre 4.317.106) e verificável por qualquer leitor. Nada aqui imputa ilicitude a quem quer que seja: pílulas de veneno e solicitações de consentimento são instrumentos lícitos dos dois lados, e é exatamente esse o ponto da carta. O exemplo da empresa de R$ 30 milhões é aritmética ilustrativa, não projeção nem referência de mercado. |
