Por Pedro D'Alcântara Miranda Neto
|
23 DE OUTUBRO DE 2026 · RECUPERAÇÃO JUDICIAL E CRÉDITO EMPRESARIAL A Americanas saiu da recuperação judicial. Quem não escolheu, foi escolhido.A sentença de 19 de outubro encerrou um processo de quase quatro anos. Lida com atenção, ela mostra onde o credor perde dinheiro sem perceber: no formulário que assina e na escolha que deixa passar. 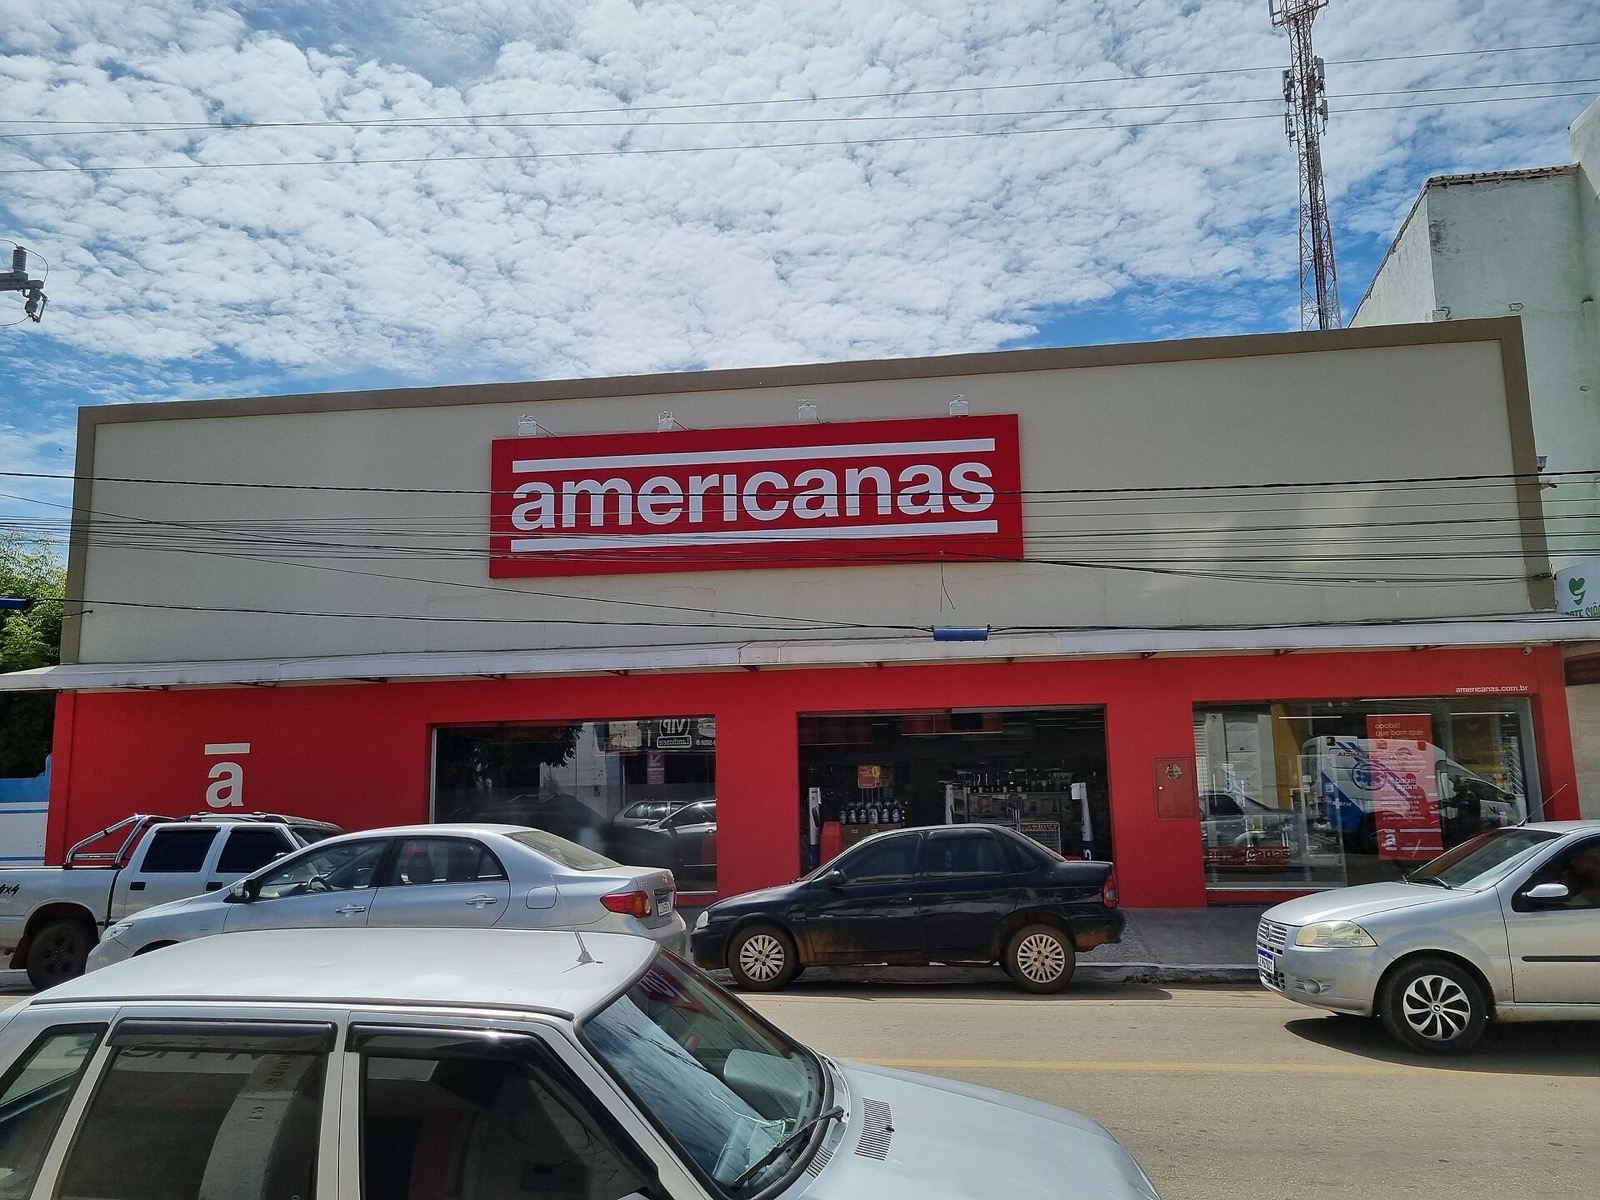
Loja Americanas em Paratinga, Bahia, em 20 de janeiro de 2023, dia seguinte ao pedido de recuperação judicial. Imagem ilustrativa; não retrata credores nem partes das objeções citadas. Foto: Fronteira, via Wikimedia Commons, licença CC BY-SA 4.0. |
Se um cliente seu já pediu recuperação judicial, você conhece a sensação. O aviso do administrador judicial chega por e-mail, alguém do financeiro encaminha, e a conclusão na mesa costuma ser a mesma: agora é esperar. O dinheiro ficou preso num processo que não é seu, conduzido por um juiz que você nunca vai encontrar. A sentença que encerrou a recuperação judicial da Americanas, na segunda-feira, 19 de outubro, mostra que essa conclusão está errada. E mostra, em reais, quanto custa acreditar nela. O processo que acabouPara quem não acompanhou: a Americanas é uma das maiores varejistas do país, dona da rede de lojas e do site com o mesmo nome. Em janeiro de 2023, depois de revelar inconsistências contábeis estimadas em cerca de R$ 20 bilhões, pediu recuperação judicial no Rio de Janeiro, no dia 19, declarando dívidas de aproximadamente R$ 43 bilhões. Os credores aprovaram o plano em assembleia em dezembro de 2023, e o juiz o homologou em 26 de fevereiro de 2024. Em 25 de março de 2026, a companhia pediu o encerramento, afirmando ter cumprido tudo o que vencia nos dois anos seguintes. O administrador judicial e o Ministério Público do Rio concordaram. Na segunda-feira, o juiz Arthur Eduardo Magalhães Ferreira, da 4ª Vara Empresarial da capital, decretou o fim do processo. A sentença ainda admite recurso. Vale entender o que essa sentença faz e o que não faz. A Lei de Recuperação Judicial (Lei 11.101/2005, artigos 61 e 63) pede ao juiz uma verificação estreita: as obrigações que venceram nos dois primeiros anos foram pagas? Se foram, o processo termina. O juiz não reabre o plano nem recalcula o crédito de ninguém. As parcelas que vencem depois continuam valendo; se a empresa deixar de pagá-las, o credor pode cobrar diretamente ou pedir a falência (artigo 62). Nas palavras da sentença, o encerramento “não deixa credor algum desprotegido”. Os últimos credores da filaA parte mais instrutiva da decisão está nas objeções que sobraram até o fim. Algumas vêm de grandes investidores. Outras vêm de empresas do tamanho da sua. Uma loja de tintas tinha sido incluída na lista de credores por R$ 19.245,44. Contestou o valor, venceu em decisão definitiva, e o crédito subiu para R$ 75.328,26, quase quatro vezes mais. Só que ela não usou o Portal do Credor para escolher como queria receber. Por isso, segundo a sentença, o crédito ficou submetido à chamada modalidade de pagamento geral, a cláusula 6.2.11 do plano, que é a regra aplicada a quem não escolhe. A parte acrescida pela decisão judicial segue uma cláusula própria, a 6.5. A empresa venceu a briga sobre quanto e perdeu, sem disputa, a decisão sobre como. Uma distribuidora de medicamentos e outra fornecedora, com créditos de R$ 261.093,86 e R$ 1.258.004,70, foram ao juiz perguntar como seriam pagas. A resposta foi a mesma: nenhuma das duas escolheu uma opção, e ambas receberão pela modalidade geral. A sentença registra, seca: pedido de informação não impede o encerramento. No sentido oposto, dois credores ligados a um contrato de aluguel, uma empresa imobiliária e uma pessoa física, tinham R$ 15.459,17 cada um. Escolheram a opção da cláusula 6.2.4: um pagamento único de R$ 12.000. Abriram mão de 22% do valor. Estão quitados. E há os credores em moeda estrangeira, os detentores de títulos emitidos no exterior (os bondholders). Alegaram que seus créditos foram convertidos de dólar para real sem consentimento, o que a lei de fato proíbe: o artigo 50, § 2º, preserva a variação cambial, salvo aprovação expressa do credor. O juiz respondeu que a aprovação existiu. Eles votaram o plano sem ressalvas e assinaram os formulários de adesão à opção que escolheram. Quem se beneficia de uma escolha não pode, depois de receber, contestar o critério que a tornou possível (a proibição do comportamento contraditório, ligada à boa-fé do artigo 422 do Código Civil). A sentença acrescenta que a homologação de 2024 não foi questionada por eles na época e que, ao aderir, assumiram um compromisso de não litigar previsto no plano. Todo cardápio tem uma opção da casaJunte as quatro cenas e o mecanismo aparece. Um plano de recuperação de grande porte não é uma decisão que cai sobre os credores. É um contrato com cardápio. Cada opção troca desconto por prazo, ou certeza por espera. E todo cardápio tem uma opção da casa: a que é servida a quem não pede nada. Na Americanas, essa opção era pesada. Na cobertura da aprovação do plano, em dezembro de 2023, a Exame descreveu a regra para quem não aderisse a nenhuma alternativa: desconto de 80% e pagamento em 20 anos, corrigido pela TR. O texto homologado é o que vale, e os detalhes podem ter mudado. Ainda assim, a ordem de grandeza mostra o tamanho da conta. Num crédito de R$ 15.459,17, a escolha dos credores do aluguel rendeu R$ 12.000 de uma vez. Pela regra descrita na imprensa, o mesmo crédito viraria cerca de R$ 3.092, corrigidos pela TR, para receber em duas décadas. Não foi um caso isolado. Em abril de 2024, num levantamento parcial e estimado, a própria companhia informou ao mercado que R$ 857,1 milhões em créditos estavam na modalidade geral, de um total de R$ 42,1 bilhões. Não dá para afirmar que todos esses credores deixaram de escolher por descuido; alguns podem ter feito a conta e preferido assim. Mas é muito dinheiro decidido pela opção que vale no silêncio. Por que o silêncio pesa tantoHá uma razão jurídica, e ela é dura. O plano aprovado obriga todos os credores sujeitos a ele (artigo 59 da Lei 11.101), inclusive quem votou contra e quem nem apareceu. As dívidas antigas são substituídas pelas condições do plano, o que a lei chama de novação. Então o credor não tem o poder de recusar o resultado. O poder que ele tem está concentrado em poucos momentos: conferir o valor na lista, votar, escolher a opção, questionar a homologação. Passados esses momentos, a sentença de 19 de outubro mostra o que acontece com quem tenta reclamar depois. E há uma razão de gestão, que aparece em empresa de todo tamanho. A recuperação de um cliente chega à empresa credora como mais um e-mail no financeiro. Ninguém é nomeado responsável por aquela decisão. O analista de cobrança não tem alçada para aceitar 22% de desconto, e o dono muitas vezes nem sabe que existe uma data-limite. Quando analiso, para um fornecedor, o plano de recuperação de um cliente grande, a primeira cláusula que procuro não é a do desconto. É a da opção da casa. Ela diz quanto custa não fazer nada. A loja de tintas ensina ainda uma distinção que quase ninguém faz. Brigar pelo valor do crédito e escolher a forma de pagamento são duas coisas separadas. A primeira tem rito próprio e pode seguir mesmo depois do encerramento; a sentença manda os incidentes de habilitação e impugnação continuarem. A segunda tem janela, e a janela fecha. Ganhar a primeira não reabre a segunda. Um crédito quatro vezes maior, pago na pior modalidade, pode valer menos do que parece. O que isso muda na sua mesaSe um cliente relevante seu pedir recuperação, a primeira providência não é jurídica. É dar nome a quem decide: uma pessoa com alçada, uma data na agenda e uma pasta com tudo o que for assinado. Depois, conferir se o seu crédito está na lista com o valor certo. Publicado o edital, a lei dá 15 dias para apontar divergências ao administrador judicial (artigo 7º, § 1º) e, publicada a nova lista, mais 10 dias para impugná-la perante o juiz (artigo 8º). Quando o plano sair, ler primeiro o cardápio e a opção da casa, e fazer a conta em dinheiro de hoje. Quanto vale receber metade em quatro anos, contra um quinto em vinte? A resposta depende do seu caixa, do quanto o dinheiro custa para você e de quanto você ainda pretende vender para esse cliente. É uma decisão de dono, não de cobrança. E, antes de qualquer crise, no próprio contrato de fornecimento: a recuperação não atinge o que você pode cobrar de terceiros. Fiadores, avalistas e outros coobrigados continuam respondendo (artigo 49, § 1º). A garantia que você pede hoje é a que não entra no cardápio amanhã. Talvez seu cliente não seja a Americanas. Planos menores costumam ter menos opções, às vezes nenhuma. Muda o tamanho do cardápio; não muda a regra de que o plano aprovado vale para todos. Na conta dos credores do aluguel, a diferença entre escolher e deixar passar seria de quase R$ 9 mil num crédito de R$ 15 mil, se valesse a regra descrita pela imprensa. O que evitava essa perda custava uma pessoa designada e uma data na agenda. A sentença encerrou a recuperação da devedora. Para muitos credores, o processo tinha terminado bem antes: no dia em que escolheram, ou deixaram a escolha passar. Numa recuperação judicial, o silêncio do credor também assina. Fica comigo, porque você não precisa mais decidir sozinho. Pedro D. Miranda Se a sua empresa é credora num processo como esse e o caminho não está claro, você pode pedir uma análise do caso — Processos complexos. Fontes e limites desta edição. Fato relevante da Americanas de 19/10/2026, com a íntegra da sentença anexa (processo nº 0803087-20.2023.8.19.0001, 4ª Vara Empresarial da Comarca da Capital do Rio de Janeiro), base dos valores, cláusulas e objeções citados; Poder360/Agência Brasil, 20/10/2026, para o contexto do pedido de 2023 (inconsistências de cerca de R$ 20 bilhões e dívidas de cerca de R$ 43 bilhões); fato relevante de 16/04/2024, com a distribuição parcial e estimada das escolhas de pagamento; Exame, 20/12/2023, para a descrição jornalística da regra aplicável a quem não aderisse a nenhuma opção; Lei 11.101/2005, texto compilado no Planalto, artigos 7º, 8º, 49, 50, 59, 61, 62 e 63. Estágio: sentença de encerramento proferida em 19/10/2026, sujeita a recurso. As objeções foram rejeitadas nessa decisão. Os credores das objeções não são nomeados aqui por opção editorial; constam da sentença pública. Os termos da modalidade geral citados vêm da imprensa e podem diferir do plano homologado, que prevalece; as contas com esses termos são ilustrativas. Esta edição não analisa a situação de nenhum credor específico. Fontes consultadas em 23/10/2026. Fotografia de capa. Unidade das Lojas Americanas em Paratinga, Bahia, 20/01/2023. Foto: Fronteira, obra própria, via Wikimedia Commons, licença CC BY-SA 4.0; imagem redimensionada. Imagem ilustrativa; não retrata credores nem partes das objeções citadas. |
